O endividamento rural é hoje um dos assuntos mais discutidos no agronegócio brasileiro, e por um motivo simples: a dívida do produtor raramente é um problema isolado de caixa. Ela envolve contratos de crédito, garantias sobre terra e safra, prazos de colheita, variação de preço e câmbio, e um conjunto de instrumentos jurídicos que só funcionam se forem acionados no tempo certo. Quando a conversa chega tarde, o que sobraria de margem de negociação já virou execução.
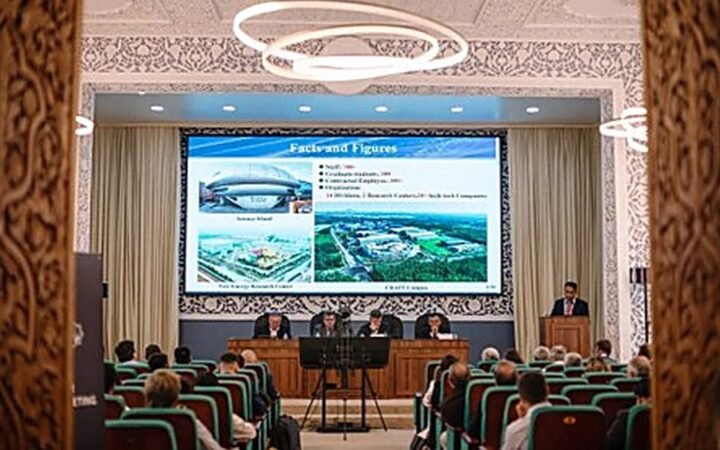
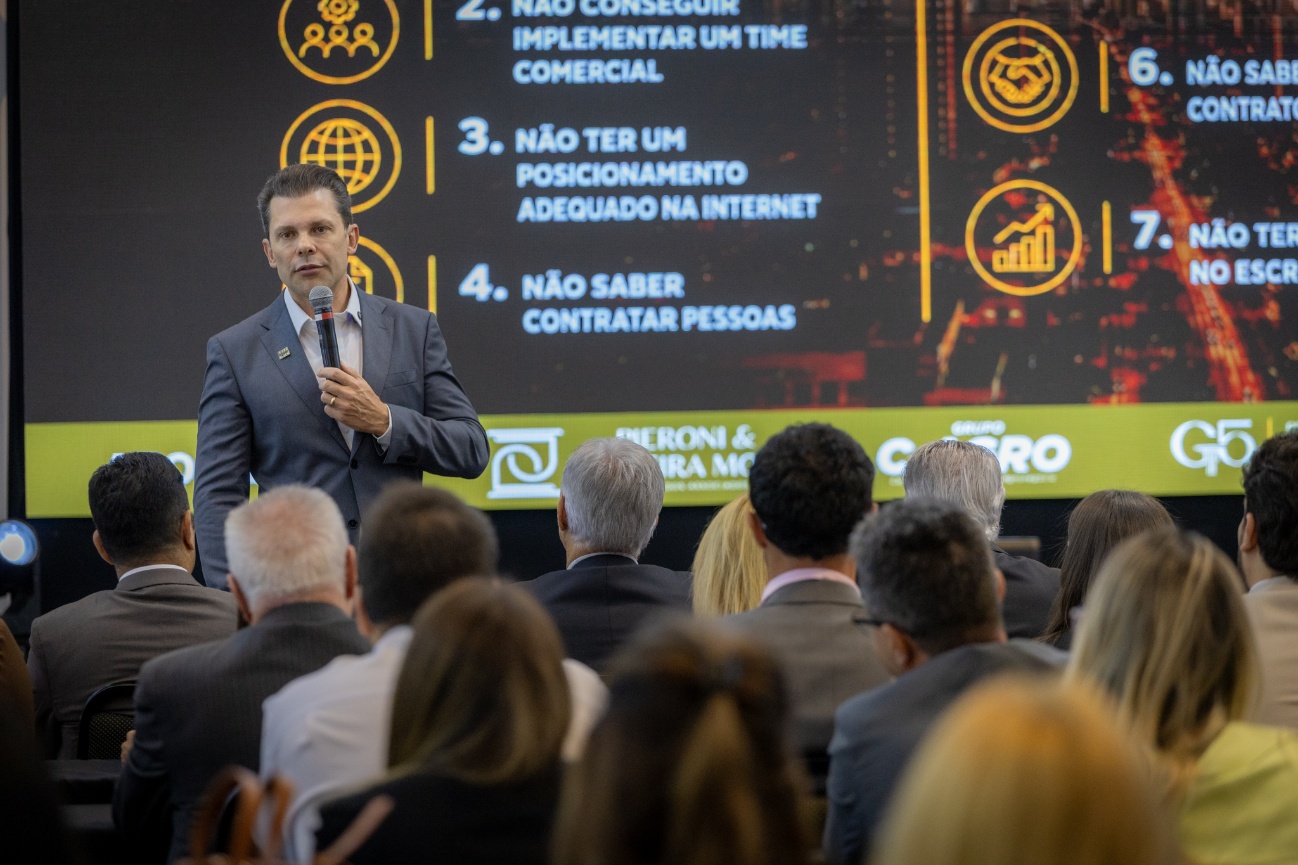
Foi exatamente essa discussão que reuniu advogados, produtores rurais, contadores e engenheiros agrônomos na edição da EFAGRO Regional realizada em Campo Grande (MS), voltada a temas como prorrogação e alongamento de dívidas rurais, recuperação judicial do produtor, crédito, execuções, contratos e sucessão familiar. O evento já passou, mas os temas que ele colocou na mesa seguem valendo. Este texto organiza esse contexto: o que leva ao endividamento no campo, quais são as saídas jurídicas disponíveis e o que sustenta a segurança jurídica nas operações agrícolas.
Por que o endividamento rural tem características próprias
A atividade agrícola trabalha com um descasamento estrutural: o produtor gasta antes e recebe depois. Insumos, maquinário, combustível e mão de obra são pagos no plantio; a receita só aparece na comercialização, meses adiante. Entre um momento e outro, entram variáveis que ninguém controla.
- Clima: seca, excesso de chuva ou geada podem reduzir a produtividade de uma safra inteira.
- Preço de commodity: cotação definida em mercado internacional, sem relação com o custo local de produção.
- Câmbio: afeta tanto o preço de venda quanto o custo de insumos importados.
- Custo do crédito: parte da dívida rural é contratada fora das linhas subsidiadas, a taxas de mercado.
- Barter e financiamento com revendas: troca de insumo por produto futuro, que amarra parte da safra antes da colheita.
O resultado é que uma safra ruim não gera apenas prejuízo naquele ciclo: ela compromete o financiamento do ciclo seguinte. Duas safras adversas seguidas transformam um problema de liquidez em um problema patrimonial.
Prorrogação e alongamento de dívidas: a primeira porta
Antes de qualquer medida judicial mais drástica, existem mecanismos de renegociação previstos na própria estrutura do crédito rural. A prorrogação estende o vencimento de uma operação quando há frustração de safra ou situação que comprometa a capacidade de pagamento; o alongamento redesenha o prazo total da dívida.
Dois pontos costumam definir o desfecho:
- Documentação. Perda de safra precisa ser comprovada com laudo técnico, registros de produtividade, notas fiscais, dados de seguro agrícola e histórico da área. Alegação sem prova não sustenta pedido.
- Tempo. Renegociação se pede antes do vencimento ou logo após, não depois de meses de inadimplência acumulada. Quanto mais avançada a cobrança, menor o espaço.
Também entram nessa fase a revisão de encargos cobrados fora do contratado e a verificação de se a operação seguiu as regras da linha de crédito utilizada. São discussões técnicas, que exigem leitura conjunta do contrato e da escrituração da propriedade.
Recuperação judicial do produtor rural
A recuperação judicial deixou de ser assunto restrito a indústrias e chegou ao campo. Ela permite que o produtor em crise suspenda temporariamente cobranças e apresente um plano de pagamento aos credores, mantendo a atividade em funcionamento — que é justamente o ponto: uma propriedade parada não paga ninguém.
Alguns aspectos merecem atenção:
- a habilitação depende de comprovação do exercício regular da atividade rural, com documentação e escrituração consistentes;
- produtor pessoa física e sociedade empresária rural seguem exigências distintas;
- nem toda dívida entra no plano; há créditos com tratamento específico, especialmente os ligados a determinadas garantias;
- o processo impõe transparência contábil e acompanhamento contínuo, com custo e disciplina que precisam ser considerados antes do pedido.
Recuperação judicial não é apagar dívida. É reorganizar prazos e condições sob supervisão do juízo, com contrapartidas. Quando usada como último recurso improvisado, tende a falhar; quando planejada, preserva a atividade.
Execuções rurais e o que está em risco
Quando a negociação não avança, o credor parte para a cobrança judicial. No agronegócio, os títulos usados no financiamento — como cédulas de crédito rural e certificados ligados ao produto — têm força executiva, o que torna o processo mais rápido do que uma ação comum.
A defesa costuma se concentrar em pontos objetivos: validade e regularidade formal do título, encargos cobrados acima do pactuado, cumprimento das condições da linha de crédito e discussão sobre os bens atingidos pela constrição. Há ainda a proteção legal da pequena propriedade rural trabalhada pela família, que tem regime próprio e precisa ser demonstrada, não presumida.
Comparativo das principais saídas
| Instrumento | Quando cabe | Efeito principal | Ponto de atenção |
|---|---|---|---|
| Renegociação direta | Antes ou logo após o vencimento | Novo prazo e condições sem litígio | Depende da disposição do credor |
| Prorrogação de dívida rural | Frustração de safra comprovada | Adia o vencimento da operação | Exige laudo e documentação técnica |
| Alongamento | Endividamento estrutural | Redesenha o prazo total | Pode elevar o custo financeiro acumulado |
| Recuperação judicial | Crise ampla, com vários credores | Suspende cobranças e organiza plano | Custo, transparência e requisitos de habilitação |
| Defesa em execução | Cobrança já ajuizada | Discute título, encargos e bens | Prazos curtos, reação imediata |
Segurança jurídica: o que evita o problema antes dele existir
Boa parte dos litígios do campo nasce de documentação frágil. Segurança jurídica, na prática, é organização preventiva.
Terra e posse
Matrícula atualizada, cadastro ambiental regular, limites georreferenciados e situação possessória clara. Área com pendência registral trava crédito e vira obstáculo em qualquer negociação.
Contratos
Arrendamento, parceria, compra e venda futura, barter e prestação de serviço precisam estar escritos, com objeto, preço, prazo, garantias, critérios de reajuste e regra para caso fortuito bem definidos. Acordo verbal entre vizinhos é confortável até o primeiro desentendimento.
Escrituração e governança
Livro caixa em dia, separação entre despesa da atividade e despesa pessoal, controle de estoque e de produção. Sem isso, o produtor não consegue comprovar nem a crise nem a capacidade de pagamento.
Sucessão familiar
Uma parte relevante das disputas rurais é sucessória. Definir em vida a estrutura patrimonial, o modelo societário e as regras de continuidade evita que a transição de geração paralise a propriedade e destrua valor.
Por que eventos técnicos regionais importam
Encontros como o realizado em Campo Grande cumprem uma função concreta: aproximar a discussão jurídica da realidade de quem produz. Advogado que entende o ciclo da safra negocia melhor; produtor que entende o contrato assina melhor. Além dos temas de direito, a programação tratou de gestão de escritórios, formação de equipes e atendimento — reconhecendo que atuar no agro exige leitura econômica, e não apenas domínio de norma.
Para o produtor, a lição prática é anterior ao evento: procurar orientação antes da inadimplência, manter documentação organizada e tratar contrato como instrumento de gestão, não como formalidade de gaveta.
O que levar dessa leitura
O endividamento rural raramente se resolve com uma única medida, e quase nunca se resolve tarde. Prorrogação, alongamento, recuperação judicial e defesa em execução são etapas de uma escala que vai do menos ao mais custoso, e a posição do produtor nessa escala depende de quanto tempo ele levou para agir e de quão organizada está a documentação da propriedade. Prevenção, aqui, vale mais do que estratégia processual. Este conteúdo é informativo e não substitui a orientação de advogado ou contador para o caso concreto.
Perguntas frequentes
Produtor rural pessoa física pode pedir recuperação judicial?
Pode, desde que comprove o exercício regular da atividade rural com a documentação e a escrituração exigidas pela lei. Os requisitos variam conforme o produtor atue como pessoa física ou por meio de sociedade empresária, e a análise é feita caso a caso.
O que é prorrogação de dívida rural?
É o adiamento do vencimento de uma operação de crédito rural quando a capacidade de pagamento é comprometida, tipicamente por frustração de safra. Depende de comprovação técnica da perda e do enquadramento nas regras da linha de crédito contratada.
Perder a safra garante o direito de renegociar?
Não automaticamente. É preciso comprovar a perda com laudo técnico, dados de produtividade e demais registros, e observar os prazos e condições da operação. Sem documentação, o pedido dificilmente prospera.
A propriedade familiar pode ser penhorada por dívida?
A pequena propriedade rural trabalhada pela família tem proteção legal específica, mas o enquadramento precisa ser demonstrado no processo, com prova de tamanho da área e de exploração familiar. Não é uma proteção presumida.
Contrato de arrendamento precisa ser escrito?
Na prática, sim. O contrato escrito e registrado define prazo, preço, responsabilidades e garantias, e é o que sustenta a posição de cada parte em caso de conflito ou de negociação com credores.
Qual o momento certo de procurar orientação jurídica?
Antes da inadimplência, de preferência ainda na contratação do crédito ou ao primeiro sinal de aperto de caixa. Depois da execução ajuizada, os prazos são curtos e as alternativas, mais caras.